「株価指数は長期的に上がると考えるなら、2倍のレバレッジETFを長く持った方が効率よく増えるのでは?」
レバレッジETFを初めて知ったとき、このように考える人もいると思います。
「普通のETFが10%上がるなら2倍ETFは20%。それなら長期でも利益が2倍になるのでは?」
一見すると合理的です。
しかし、ここには大きな勘違いがあります。
レバレッジETFの「2倍」は、数カ月・数年の利益を2倍にするという意味ではありません。
基本的には、原指数の「1日ごとの騰落率」の約2倍の値動きを目指すという意味です。
そのため、2日以上保有すると、日々の上げ下げが積み重なります。
結果として、
- 上下を繰り返す相場では不利な乖離が生じやすい
- 一方向に上昇すれば、原指数の期間リターン×2を上回ることもある
- 長期だから必ず減るわけではない
- ただし長期の結果を単純な「指数×2」と予想できない
という特徴があります。
JPXも、レバレッジ型指標について、原指数の日々の変動率に一定の倍数を乗じて算出するものであり、2営業日以上では原指数の変動率の単純な2倍にはならないと説明しています。
この記事では数字を使いながら、
「2倍なのに、なぜ長期では2倍にならないのか?」
を仕組みから整理します。
結論:レバレッジETFの「2倍」は長期リターンの2倍ではない
最初にこの記事の結論をまとめます。
レバレッジETFの「2倍」は、基本的に
原指数の1日ごとの騰落率 × 約2倍
を目指すという意味です。
たとえば原指数が、
今日:+3%
なら、日次2倍型は、
今日:+6%程度
の値動きを目指します。
ここだけを見ると分かりやすいですね。
問題は翌日以降です。
翌日は、その日のスタート価格から改めて2倍の値動きを目指します。
つまり、毎日の変化率が連続して掛け合わされます。
そのため、
2日間で指数が10%上昇した → 2倍型は20%上昇する
とは限りません。
金融庁も、レバレッジ型ETF等は指数の値動きの倍率を
日次で達成するよう運用されており、2日以上では参照指数の単純な倍率にならない可能性がある
と注意喚起しています。
ここを理解することが、レバレッジETFを理解する第一歩です。
レバレッジETFとは?
普通のETFとの違い
ETFは「上場投資信託」です。
株式と同じように取引所で売買できます。
一般的な指数連動ETFは、TOPIXやS&P500などの指数への連動を目指します。
一方、レバレッジETFは、
原指数の1日ごとの値動きを増幅した指数
への連動を目指します。
たとえば「日次2倍型」であれば、
原指数 +2%
→ 日次2倍型 +4%程度
原指数 -2%
→ 日次2倍型 -4%程度
というイメージです。
上昇時だけでなく、下落時の値動きも大きくなる点が重要です。
「2倍」が意味するのは1日ごとの値動き
JPXは、レバレッジ型指標を、
原指数の日々の変動率に一定の倍数を乗じて算出する指標
と説明しています。
ここで重要なのが「日々」です。
たとえば、
1年間でS&P500が+20%
→ 2倍ETFなら+40%
という意味ではありません。
期間が2営業日以上になると、その間の値動きの順番によって結果が変わります。
これが、レバレッジETFを普通の指数連動ETFと同じ感覚で長期保有しにくい大きな理由です。
信用取引でレバレッジをかけるのとは別の仕組み
「レバレッジ」という言葉から、信用取引を思い浮かべる人もいるかもしれません。
しかし、レバレッジETFと信用取引は別の仕組みです。
信用取引では、証券会社へ保証金を預け、その保証金を担保として保証金以上の金額を取引します。
値下がりなどによって保証金が不足すると、追加の保証金が必要になる場合もあります。
一方、レバレッジETFは、ETF側が先物などを利用して日次の値動きを増幅する仕組みです。
たとえば「iFreeETF S&P500レバレッジ」は、S&P500先物2倍レバレッジ日次指数への連動を目指すETFです。
つまり、
信用取引
→ 投資家自身が保証金を使ってレバレッジをかける
レバレッジETF
→ ETF自体がレバレッジ型指数への連動を目指す
という違いがあります。
信用取引を使った長期保有については、以下の記事で詳しく整理しています。


なぜ長期では単純に2倍にならない?
ここからがこの記事の本題です。
2日以上では日々の騰落率が積み重なる
レバレッジETFでは、日次で倍率の目標がリセットされます。
ただし、ETFの価格そのものが毎日元に戻るわけではありません。
前日までの値動きを反映した価格が翌日のスタート地点になり、そこから再び、その日の原指数の騰落率に対して約2倍の値動きを目指します。
この日々の値動きが積み重なるため、2日以上の期間では原指数の累積リターンを単純に2倍した結果とはズレることがあります。
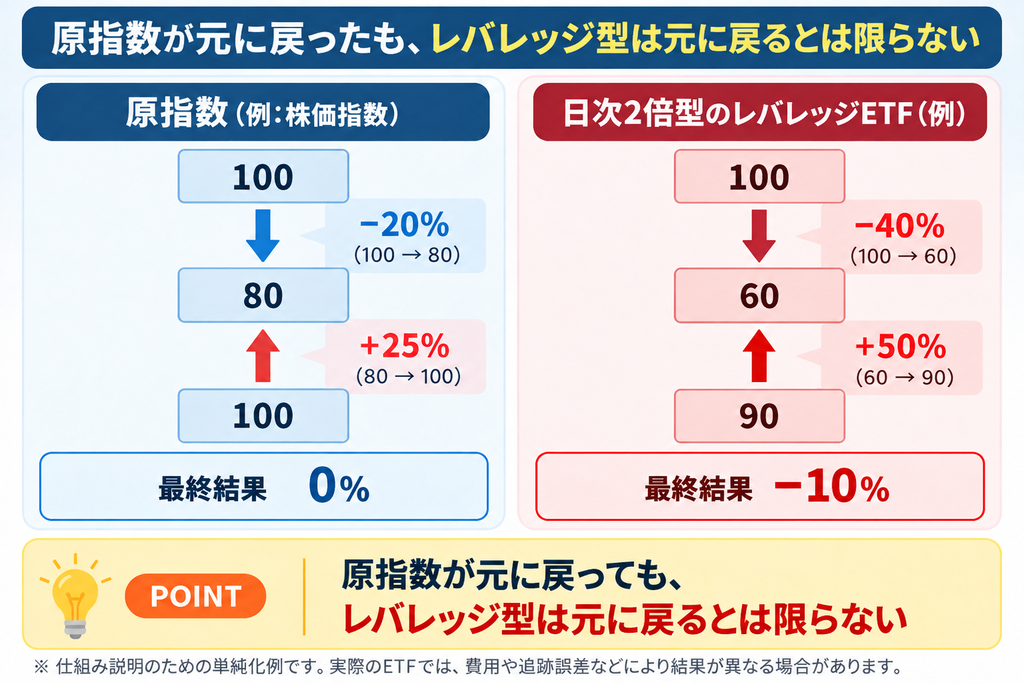
元指数が100に戻ってもレバレッジ型は100に戻らないことがある
数字で見た方が分かりやすいでしょう。
仕組みを説明するため、単純化した2日間の例を考えます。
原指数
100
↓ -20%
80
↓ +25%
100
最終的には100へ戻りました。
つまり、この2日間の累積騰落率は、
0%
です。
では日次2倍型ならどうなるでしょうか。
日次2倍型
100
↓ -40%
60
↓ +50%
90
最終結果は、
-10%
です。
原指数は100へ戻ったのに、2倍型は90になっています。
なぜでしょうか。
理由は、2日目の+50%が「最初の100」ではなく、値下がり後の60に対して掛かるからです。
60 × 1.5 = 90
となります。
結果は「途中の値動き」に左右される
この特徴を「経路依存」と表現することがあります。
難しく見えますが、意味はシンプルです。
最終地点だけではなく、そこへたどり着く途中でどう動いたかによって結果が変わる
ということです。
たとえば原指数が、
100→ 80→ 100
と動いた場合と、
100→ 90→ 100
と動いた場合では、どちらも最後は100です。
しかし日次2倍型では、途中の騰落率が違うため結果も変わります。
これが、
「指数が最終的に上がれば、長期の利益も単純に2倍になる」
とは言えない理由です。
「レバレッジETFは長く持つと必ず減価する」は正しい?
ここで、よく見かける説明について整理しておきます。
「レバレッジETFは長く持つと減価する」という説明です。
ただし、長く持てば必ず減価すると考えるのは適切ではありません。
上下を繰り返す相場では不利な乖離が生じやすい
先ほどの、
100→ 80→ 100
という例が分かりやすいケースです。
上下動を繰り返すと、日次リターンの掛け算によってレバレッジ型のパフォーマンスが原指数の単純な倍率より不利になることがあります。
JPXも、原指数が上昇・下落を繰り返す場合、複利効果によってレバレッジ型指標のパフォーマンスが逓減していく特性があると説明しています。
一般に「レバレッジETFの減価」と言われるときは、このような現象を指していることが多いです。
ここでいう「減価」は、時間が経過しただけで一定額が自動的に差し引かれるという意味ではありません。
日々の値動きの積み重ねや経路依存によって、原指数の単純な倍率から不利に乖離することがある、という意味で使われます。
一方向に上昇すれば、原指数の期間リターン×2を上回ることもある
逆のケースもあります。上昇局面の例を見てみましょう。
原指数
100
↓ +20%
120
↓ +25%
150
2日間の累積上昇率は、
+50%
です。
これを単純に2倍すると、
+100%
ですね。
一方、日次2倍型は、
100
↓ +40%
140
↓ +50%
210
となります。
累積上昇率は、
+110%
です。
原指数の+50%を単純に2倍した+100%よりも大きくなっています。
これは1日目の利益を含む140に対して、2日目の+50%が掛かるためです。
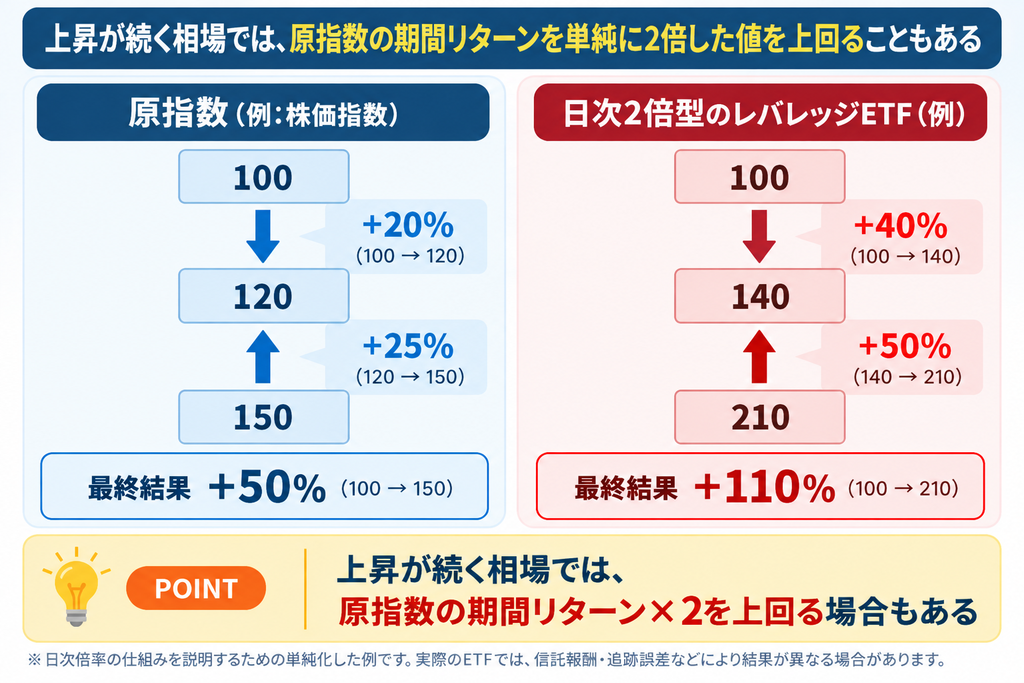
つまり、「レバレッジETFは長く持つほど必ず減る」とは限らないわけです。
問題は「保有期間」だけでなく値動きの経路とボラティリティ
ここまでを整理すると、レバレッジETFの期間リターンを左右するのは、
- どちらの方向へ動いたか
- 途中でどのくらい上下したか
- 値動きがどの順番で起きたか
- どれくらい大きく変動したか
です。
特に上下動が大きく繰り返されるほど、単純な倍率からの乖離が問題になりやすくなります。
したがって、
長期だから自動的に減価する
ではなく、
日次リセットによる経路依存があるため、期間が長くなるほど原指数の単純な倍率から大きく乖離する可能性がある
と捉える方が実態に近いでしょう。
レバレッジETFが初心者の長期資産形成に向きにくい理由
「必ず減価するわけではないなら、長期保有してもよいのでは?」
ここで重要なのは、
必ず損するかどうか
ではありません。
初心者が中長期の資産形成に使う商品として、結果を予測しにくく仕組みも複雑であることが問題になります。
日次リセットで長期リターンが単純倍率にならない
通常の指数連動ETFなら、基本的には対象指数への連動を目指します。
一方、日次2倍型ETFが目指しているのは、
毎日の騰落率を約2倍にすること
です。
1年後のリターンを指数の2倍にすることではありません。
長期間になるほど、日々の値動きが積み重なり、想像していた「指数×2」とは違う結果になる可能性があります。
下落時の値動きも大きくなる
レバレッジは上昇時だけに働くわけではありません。
原指数が1日で-5%なら、日次2倍型は-10%程度の値動きを目指します。
大きく下落すると、元の水準まで戻るために必要な上昇率も大きくなります。
たとえば、
100 → 50
と半分になった場合、100へ戻るには+50%では足りません。
50から100へ戻すには、
+100%
が必要です。
日々の値動きが大きくなるレバレッジ型では、この影響も無視できません。
上下動が大きいほど不利な乖離が生じやすい
100→80→100の例で見たように、上昇と下落を交互に繰り返す相場では、原指数が元の水準へ戻ってもレバレッジ型が元に戻らないことがあります。
JPXも、中長期では原指数とレバレッジ型指標の変動率の乖離が大きくなる可能性があると注意しています。
信託報酬や先物取引などのコストがある
もう一つ忘れてはいけないのがコストです。
レバレッジETFでは、レバレッジ型指数への連動を目指すために先物取引などを利用する商品があります。
たとえば「iFreeETF S&P500レバレッジ」は、2026年10月5日時点で信託報酬率が年率0.803%(税込)です。
さらに運用会社は、先物・オプション取引等に要する費用や売買委託手数料、監査報酬などが信託財産から負担されると説明しています。
もちろん費用は商品によって異なります。
実際の商品は理論どおり完全に2倍になるわけでもない
ここにも注意が必要です。
日次2倍型は「毎日必ず完全に2倍」という意味でもありません。
たとえば大和アセットマネジメントは「iFreeETF S&P500レバレッジ」の目論見書で、
- 先物の建玉が純資産総額のちょうど2倍にならない場合
- 対象指数と利用する先物の値動きの差
- 先物のロールオーバー
- 信託報酬などの費用
- 先物市場の流動性
などによって、基準価額と対象指数の動きが完全には一致しないと説明しています。
つまり、
日次リセットによる経路依存
に加えて、
実際の商品運用による追跡誤差やコスト
もあります。
商品構造が通常のインデックスETFより複雑
ここまで読んでも分かるように、レバレッジETFには、
- 日次倍率
- 日次リセット
- 経路依存
- 先物
- コスト
- 追跡誤差
など、理解しておきたい要素があります。
これが、
初心者の中長期資産形成のコアには一般に使いにくい
と考えられる理由です。
「レバレッジETFだから悪い」のではありません。
自分が期待している値動きと、商品の実際の仕組みが一致しているか
が重要です。
通常の指数連動ETFと日次2倍型ETFの違い
| 項目 | 通常の指数連動ETF | 日次2倍型ETF |
|---|---|---|
| 目指す値動き | 対象指数への連動 | 原指数の1日ごとの騰落率の約2倍 |
| 2日以上のリターン | 対象指数への連動を目指す | 原指数の単純2倍にはならない |
| 上昇・下落の大きさ | 原指数に近い | 両方向に大きい |
| 日次倍率による経路依存 | なし | あり |
| 上下を繰り返す場合 | 指数への連動を目指す | 不利な乖離が生じやすい |
| 商品構造 | 比較的シンプル | 先物等を利用する商品もあり複雑 |
| 中長期資産形成 | 比較的理解しやすい | 仕組みとリスクの理解がより重要 |
※どちらも市場価格・基準価額の変動、コスト、追跡誤差などによって損失が生じる可能性があります。
新NISAの長期資産形成とは相性が違う
新NISAの成長投資枠では、ヘッジ目的以外でデリバティブ取引を利用する一定の投資信託等は対象外とされています。
ただし、レバレッジ型ETFのNISA対象可否は商品によって異なります。
実際に購入を検討する場合は、運用会社や証券会社などの最新の公式情報を確認してください。
ここで重要なのは、
「NISA対象外=悪い商品」という意味ではない
ことです。
NISAが想定する中長期の資産形成と、日々の値動きを増幅して利用するレバレッジ型商品では、そもそもの役割が異なります。
長期資産形成でどの商品を選ぶか考えたい場合は、以下の記事で選択肢を整理しています。
シンプルなインデックス投資について知りたい場合は、以下の記事も参考にしてください。
ではレバレッジETFは何のための商品?
ここまで読むと、
「ではレバレッジETFは何のためにあるの?」
と思うかもしれません。
金融庁はレバレッジ型・インバース型ETF等について、
主に短期売買によって利益を得ることを目的とした商品
と説明し、投資経験が少ない人が資産形成に利用する場合には、仕組み・リスク・コストを十分理解することが重要だと注意喚起しています。
JPXも、レバレッジ型指標について、原指数の上昇を見込む場面で、より大きなリターンを狙う用途があると説明しています。
つまりレバレッジETFは、
「悪い商品」なのではなく、使い方が通常の長期インデックス投資とは違う商品
と考える方が分かりやすいでしょう。
短期的な相場観をもとに、通常より大きな値動きを狙う用途などがあります。
その分、
- 値動きが大きい
- 下落も増幅される
- 長期間の結果を単純な倍率では予測できない
- 商品構造も複雑
という特徴を理解して利用する必要があります。
「2倍」を理解せず長期保有するのが一番避けたい
レバレッジETFの「2倍」は、長期の利益が2倍になるという意味ではありません。
倍率がかかるのは、基本的に1日ごとの騰落率です。
そのため、上昇が続けば期間リターンが単純な2倍を上回る場合もあれば、上下を繰り返す相場では不利な乖離が生じやすくなります。
大切なのは、商品名の「2倍」だけを見て長期保有を判断せず、日次倍率とその積み重なりの仕組みを理解したうえで判断することです。
まとめ:初心者は「2倍」の意味を理解してから判断する
最後に整理します。
- レバレッジETFの「2倍」は、基本的に1日ごとの値動きに対する倍率
- 数カ月・数年のリターンが単純に2倍になるわけではない
- 日々の値動きが積み重なるため、途中の値動きによって結果が変わる
- 上下を繰り返す相場では、不利な乖離が生じやすい
- 一方向に上昇すれば、原指数の期間リターン×2を上回ることもある
- したがって「長期保有すると必ず減価する」という説明も適切ではない
- ただし値動き・経路依存・コスト・商品構造が複雑なため、初心者の中長期資産形成のコアには一般に使いにくい
一番大切なのは、
「2倍=長期利益が2倍」ではない
という点です。
「2倍」は毎日の値動きに対する倍率。
だからこそ、
その途中でどう上がり、どう下がったか
が長期の結果を大きく左右します。
仕組みを理解したうえで、自分が求めている運用方法と合っているかを判断することが大切です。
コメント