「オルカンは、配当金をファンド内部で再投資している」
この説明を見たとき、私は最初、
「再投資するなら、その分だけ自分の口数が増えるのでは?」
と思いました。
ところが実際に確認してみると、オルカンの内部再投資によって、自分の保有口数が自動的に増えるわけではありません。
すると今度は、
「口数が増えないなら、何が増えるの?」
「配当金はどこへ行ったの?」
「それで、なぜ複利と言えるの?」
という疑問が次々に出てきました。
この仕組みは、「口数」と「基準価額」を別々に考えると整理しやすくなります。
結論からいうと、内部再投資だけで自分の口数が増えるわけではありません。
「積立で増える口数」と「運用で変動する基準価額」を分けると理解しやすくなります。
三菱UFJアセットマネジメントも、投資先から得た配当金等について、原則としてファンド内で再投資して信託財産に加算すると説明しています。
この記事では、「内部再投資なのに口数が増えない」という疑問から順番に整理していきます。
結論:オルカンの内部再投資では自分の口数は増えない
まず、ここを分けて考えるのが重要です。
積立購入と内部再投資は、同じ「再投資」のように見えても仕組みが違います。
自分がお金を出してオルカンを追加購入すれば、新しい口数を取得します。
一方、オルカンの内部再投資では、投資先から得た配当等をファンドの外へ分配せず、ファンド内部で運用を続けます。
そのため、内部再投資だけを理由に、証券口座に表示されている自分の保有口数が増えるわけではありません。
整理すると、
- 積立購入 → 自分の保有口数が増える
- ファンドの運用 → 基準価額が変動する
- 内部再投資 → 配当等を含む資産の運用をファンド内で続ける
- 評価額 → 保有口数と基準価額から決まる
という関係です。
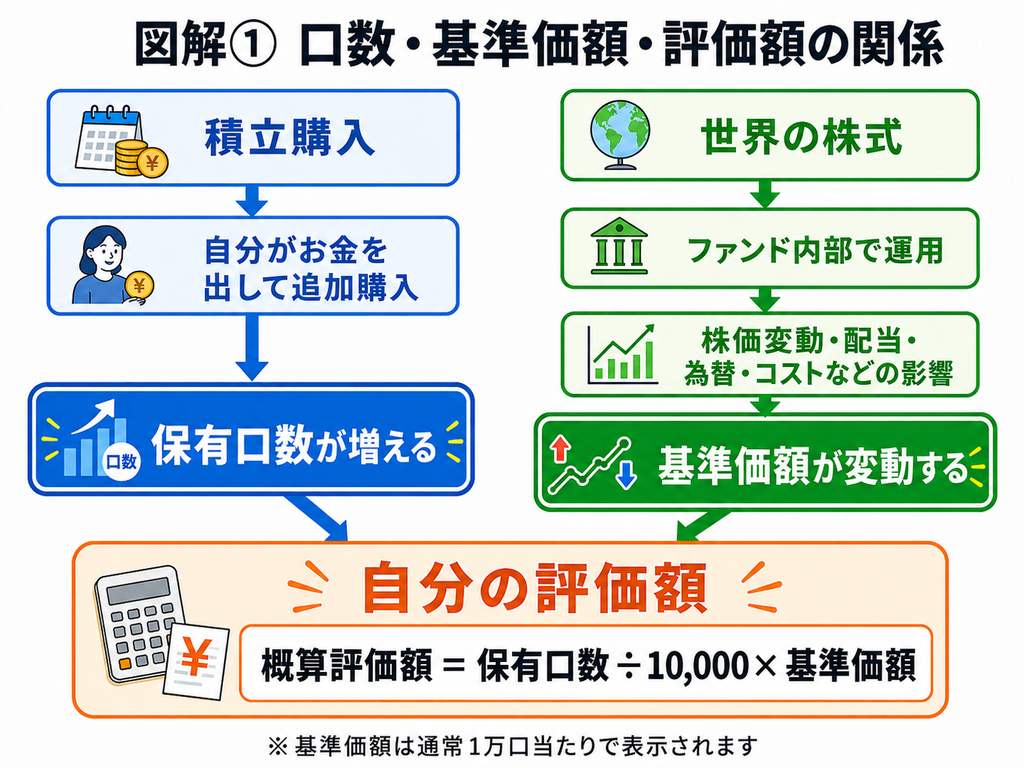
この違いが分かると、「内部再投資なのに口数が増えないのはおかしいのでは?」という疑問がかなり整理できます。
オルカンの「内部再投資」とは?
投資先の株式から出た配当金はどこへ行く?
ここでは「配当金」と「分配金」を分けて考えましょう。
配当金は、オルカンが実質的に投資している企業から支払われるお金です。
一方、分配金は、投資信託から私たち投資家へ支払われるお金です。
この2つは同じではありません。
三菱UFJアセットマネジメントのFAQでは、分配金を出していない株式ファンドが投資先企業から受け取った配当金について、原則としてファンド内で再投資すると説明しています。
国や地域によって配当金に税金がかかる場合は、税引後の配当金が再投資されます。
つまり、
「自分の口座に分配金が入ってこない=投資先企業から配当金を受け取っていない」
ということではありません。
「ファンド内部の再投資」と「分配金を受け取って再投資」は別物
ここも、私が最初に混同していた部分です。
一般に「分配金を再投資する」というと、
一度投資家への分配が行われ、その分配金で投資信託を再購入すると、新しい口数を取得します。
(再投資が自動で行われるか、自分で購入するかは商品・コースなどによって異なります。)
しかし、オルカンでいう内部再投資は違います。
| オルカンの内部再投資 | 分配金を受け取って再投資 | |
|---|---|---|
| 投資家への分配が行われる? | 原則行われない | 行われる |
| 分配金で再購入する? | しない | 再投資する場合はする |
| 自分の口数は増える? | 内部再投資だけでは増えない | 再購入すれば増える |
| 再投資するのは誰? | ファンド内部 | 投資家側 (自動再投資される場合を含む) |
| 運用成果はどこに現れる? | ファンドの資産・基準価額に反映 | 新しく取得した口数と、その後の基準価額に反映 |
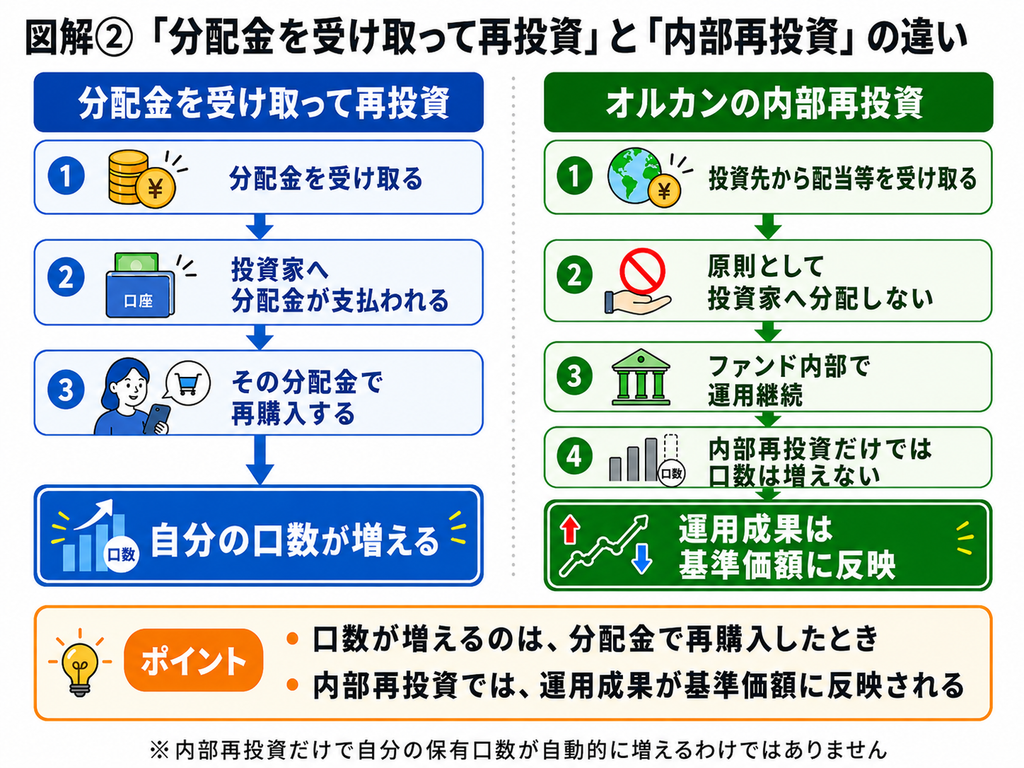
実際に受け取った分配金を「再投資するか、受け取るか」という話については、以下の記事で詳しく整理しています。

内部再投資ではなぜ自分の口数が増えない?
理由は、再投資が行われている場所が違うからです。
自分が積立購入する場合は、投資家である自分がファンドを追加購入します。
そのため、自分の口数が増えます。
一方、内部再投資では、すでにファンドの中にある資産の運用が続くだけです。
自分が新しく投資信託を購入しているわけではありません。
そのため、自分の口数は増えません。
「口数」「基準価額」「評価額」の違い
この3つを分けると、内部再投資の仕組みがかなり分かりやすくなります。
口数は自分が持っている投資信託の量
投資信託では、保有している量を「口数」で表します。
たとえばオルカンを積み立てて追加購入すれば、その都度新しい口数を取得します。
一方、株価が上がったり下がったりしただけで、自分の保有口数が増減するわけではありません。
内部再投資も同じです。
ファンド内部で配当等が運用されても、それだけを理由に自分の口数が増えるわけではありません。
基準価額はファンドの1口当たりの価値
基準価額は、簡単にいえば投資信託の値段です。
三菱UFJアセットマネジメントによると、ファンドが持っている株式などを時価評価し、配当金等を加え、負債や運用コストなどを差し引いて純資産総額を求めます。
それをファンド全体の総口数で割ったものが1口当たりの基準価額です。
ただし、日本の投資信託では1万口当たりの基準価額を表示するのが一般的です。
そのため、オルカンの基準価額が「30,000円」と表示されていても、1口が30,000円という意味ではありません。
通常は「1万口で30,000円」という意味です。
自分の評価額は口数と基準価額で決まる
基準価額が1万口当たりで表示されている場合、概算の評価額は次の式で計算できます。
評価額 = 保有口数 ÷ 10,000 × 基準価額
三菱UFJアセットマネジメントのFAQでも、eMAXIS Slimシリーズの概算評価額について「基準価額×保有口数÷10,000」で計算する方法が案内されています。
たとえば、
- 保有口数:100万口
- 基準価額:20,000円
なら、
1,000,000 ÷ 10,000 × 20,000
= 200万円
です。
つまり、自分の評価額を見るときは、
「何口持っているか」だけでなく「現在の基準価額はいくらか」も必要
ということです。
基準価額は全保有者共通なのに、なぜ自分の利益になる?
ここも、私が調べていて疑問に感じた部分です。
同じ日のオルカンの基準価額は、特定の投資家だけ高くなったり低くなったりするものではありません。
では、全員共通の基準価額が上がることが、なぜ「自分の利益」になるのでしょうか。
ポイントは、いつ、いくらで、何口取得したかが人によって違うことです。
購入した時期によって取得単価が違う
たとえば、現在の基準価額が20,000円だとします。
Aさんは、もっと基準価額が低い時期に購入していた。
Bさんは、20,000円より高い時期に購入していた。
この場合、現在の基準価額は2人とも同じ20,000円ですが、損益は同じではありません。
三菱UFJアセットマネジメントも、換金価額が取得単価を上回れば利益、下回れば損失になると説明しています。
積立の場合は複数回購入するので、
現在の基準価額と、自分の取得単価を比べることで損益を考えます。
同じ投資額でも買える口数が違う
基準価額が安い時期には、同じ金額でも多くの口数を取得できます。
基準価額が高い時期には、取得できる口数は少なくなります。
積立投資を続けている場合は、異なる基準価額で少しずつ口数を取得していくことになります。
その結果、
自分が持っている口数 × 現在の基準価額
によって、自分の評価額が決まります。
「基準価額は全員共通なのに、なぜ自分の利益になるの?」という疑問も、ここまで分けると理解しやすくなります。
口数が増えないのになぜ「複利効果」が期待できる?
では、一番気になっていた疑問です。
自分の口数が増えないのに、なぜオルカンでは「複利効果が期待できる」と説明されるのでしょうか。
オルカンは預金のような固定金利の複利商品ではない
まず注意したいのは、オルカンの複利を銀行預金と同じように考えないことです。
たとえば、
「毎年5%ずつ増える」
といった一定の利率が約束されているわけではありません。
オルカンの基準価額は、株価や為替などの影響を受けて毎日変動します。
上がる年もあれば、下がる年もあります。
元本も保証されていません。
配当等をファンド内で運用し続ける
オルカンでは、投資先から得た配当等を原則としてファンドの外へ分配せず、ファンド内で運用を続けます。
ここが複利を理解するポイントです。
運用で得た収益を外へ取り出さず、その資産も引き続き運用対象になります。
そのため、その後の運用がプラスになれば、以前の運用で得た収益を含む資産にも次の運用成果が及びます。
この仕組みから、中長期的には一般に「複利効果が期待できる」と説明されます。
その後の運用成果も基準価額に反映される
ただし、
「内部再投資された金額だけ基準価額が上がる」
と考えるのは正確ではありません。
基準価額は、
- 投資している株式の値動き
- 配当等の収益
- 為替の変動
- 運用にかかるコスト
など、さまざまな要因を反映して決まります。
配当等をファンド内に残して運用を続けることは、その一部です。
配当を受け取ったから、その金額分だけ基準価額が機械的に上乗せされるわけではありません。
「複利=必ず資産が増える」ではない
三菱UFJアセットマネジメントの公式FAQでも、eMAXISシリーズについて、中長期的に基準価額が上昇すれば複利効果が期待されるとしたうえで、将来の運用成果を保証するものではないと注意しています。
ここは重要です。
複利効果が期待できることと、一定の割合で資産が増え続けることは別です。
ファンド内で収益を運用し続けていても、その後に株式市場が大きく下落すれば基準価額も下がる可能性があります。
目論見書を読んでも仕組みが分かりにくかった
今回この記事を書こうと思った理由の一つが、私自身が目論見書を読んでも、すぐにはこの仕組みを整理できなかったことです。
オルカンの目論見書には何と書かれている?
2026年7月25日使用開始のeMAXIS Slim 全世界株式(オール・カントリー)の交付目論見書では、日本を含む先進国・新興国の株式市場への連動を目指すことや、MSCI オール・カントリー・ワールド・インデックス(配当込み、円換算ベース)をベンチマークとする運用方針が示されています。
また、オルカンは信託財産の成長を優先し、原則として分配を抑制する方針です。三菱UFJアセットマネジメントの現在のFAQでも同じ方針が案内されています。
「配当込み指数」「信託財産の成長を優先」「分配を抑制」を初心者向けに整理すると?
私なりに初心者目線で整理すると、
配当込み指数
→ 株価の値動きだけでなく、構成銘柄から得られる配当も含めた指数への連動を目指している
信託財産の成長を優先
→ 投資信託の資産を運用し続けることを重視している
原則として分配を抑制
→ 運用資産を投資家へ頻繁に払い出すのではなく、ファンド内に残して運用を続ける方針
と考えると分かりやすくなりました。
ただ、目論見書は私が疑問に思った、
「内部再投資したら自分の口数はどうなる?」
という順番で説明してくれる資料ではありません。
そのため私の場合は、目論見書を読んだだけでは、口数・基準価額・内部再投資の関係を直感的に理解できませんでした。
公式FAQまで読むと仕組みがつながった
そこで公式FAQまで確認すると、
- 投資先の株式から得た配当金は原則ファンド内で再投資する
- 基準価額は純資産総額を総口数で割って計算する
- 1万口当たりで公表するのが一般的
- 基準価額が上昇すれば複利効果が期待される
- ただし運用成果は保証されない
という情報がつながりました。
私自身は、目論見書を「初心者向けの仕組みの教科書」のように読もうとしていたことが、分かりにくさにつながっていたのかもしれません。
必要な運用方針は目論見書で確認し、分からない仕組みについては公式FAQも合わせて確認すると理解しやすいと感じました。
オルカンの分配金は設定来0円でも、利益が0円という意味ではない
2026年9月時点で、三菱UFJアセットマネジメントはeMAXISシリーズについて、設定来の分配金実績は0円と案内しています。
オルカンについても、信託財産の成長を優先して原則として分配を抑制する方針です。
ただし、今後もずっと分配金が0円と決まっているわけではありません。公式FAQでは、今後の分配金の支払いについては未定とされています。
ここで重要なのは、
「分配金0円」と「利益0円」は別
ということです。
投資信託が投資している企業から配当を受け取っていても、それを投資家へ分配せず、ファンド内部で運用することがあります。
また、投資先の株価などが上昇して基準価額が取得単価を上回れば、売却時に利益となる場合があります。反対に基準価額が下落すれば損失になる場合もあります。
「分配金を受け取っていないから何も増えていない」とは限りません。
暴落して含み損になったら、それまでの運用成果はどうなる?
最後に、もう一つ注意しておきたい点があります。
たとえば、単純化して次のようなケースを考えてみます。
投資した金額:300万円
↓
評価額:360万円
↓
相場下落
↓
評価額:280万円
360万円だったときには、60万円の含み益がありました。
しかし、その後280万円まで下落すれば、その60万円がどこか別の場所に保存されているわけではありません。
評価額は、その時点の保有口数と基準価額で決まります。
追加購入や売却などをしていなければ、相場が下落しただけで自分の保有口数そのものが減るわけではありません。
しかし、基準価額が下がれば評価額は下がります。
その結果、過去の含み益がすべてなくなり、投資した300万円を下回ることもあります。
オルカンは株式や為替などの値動きの影響を受ける投資信託であり、元本保証ではありません。将来再び基準価額が回復する保証もありません。
そのため、
「口数が残っているから大丈夫」
と考えるのも適切ではありません。
口数と基準価額は、あくまで分けて考える必要があります。
まとめ:オルカンは「口数」と「基準価額」を分けて考えると分かりやすい
今回、私自身がつまずいた原因は、
「内部再投資なら、自分の口数が増えるはず」
と考えていたことでした。
しかし、整理すると仕組みは次のようになります。
- 積立購入で増えるものは、自分の保有口数
- 株価・配当・為替・コストなどを含む運用結果によって変動するものが基準価額
- 自分の評価額は、保有口数と基準価額で決まる
- 内部再投資だけでは、自分の保有口数は増えない
- 配当等を含む資産をファンド内で運用し続けるため、中長期的には複利効果が期待できる
- ただし基準価額は上下し、元本や将来の利益が保証されているわけではない
この6つを分けると、
「分配金も入ってこない」
「口数も増えていない」
「それなのになぜ資産形成につながるの?」
という疑問が理解しやすくなると思います。
仕組みを理解したうえで「では、新NISAはオルカンだけでいいの?」と気になった方は、以下の記事で、商品選択の考え方を整理しています。
まだオルカンにするか決めていない場合は、先に以下の記事から読むと、選択肢全体を整理できます。
※投資信託は元本保証ではなく、価格変動や為替変動などによって損失が生じる場合があります。
コメント